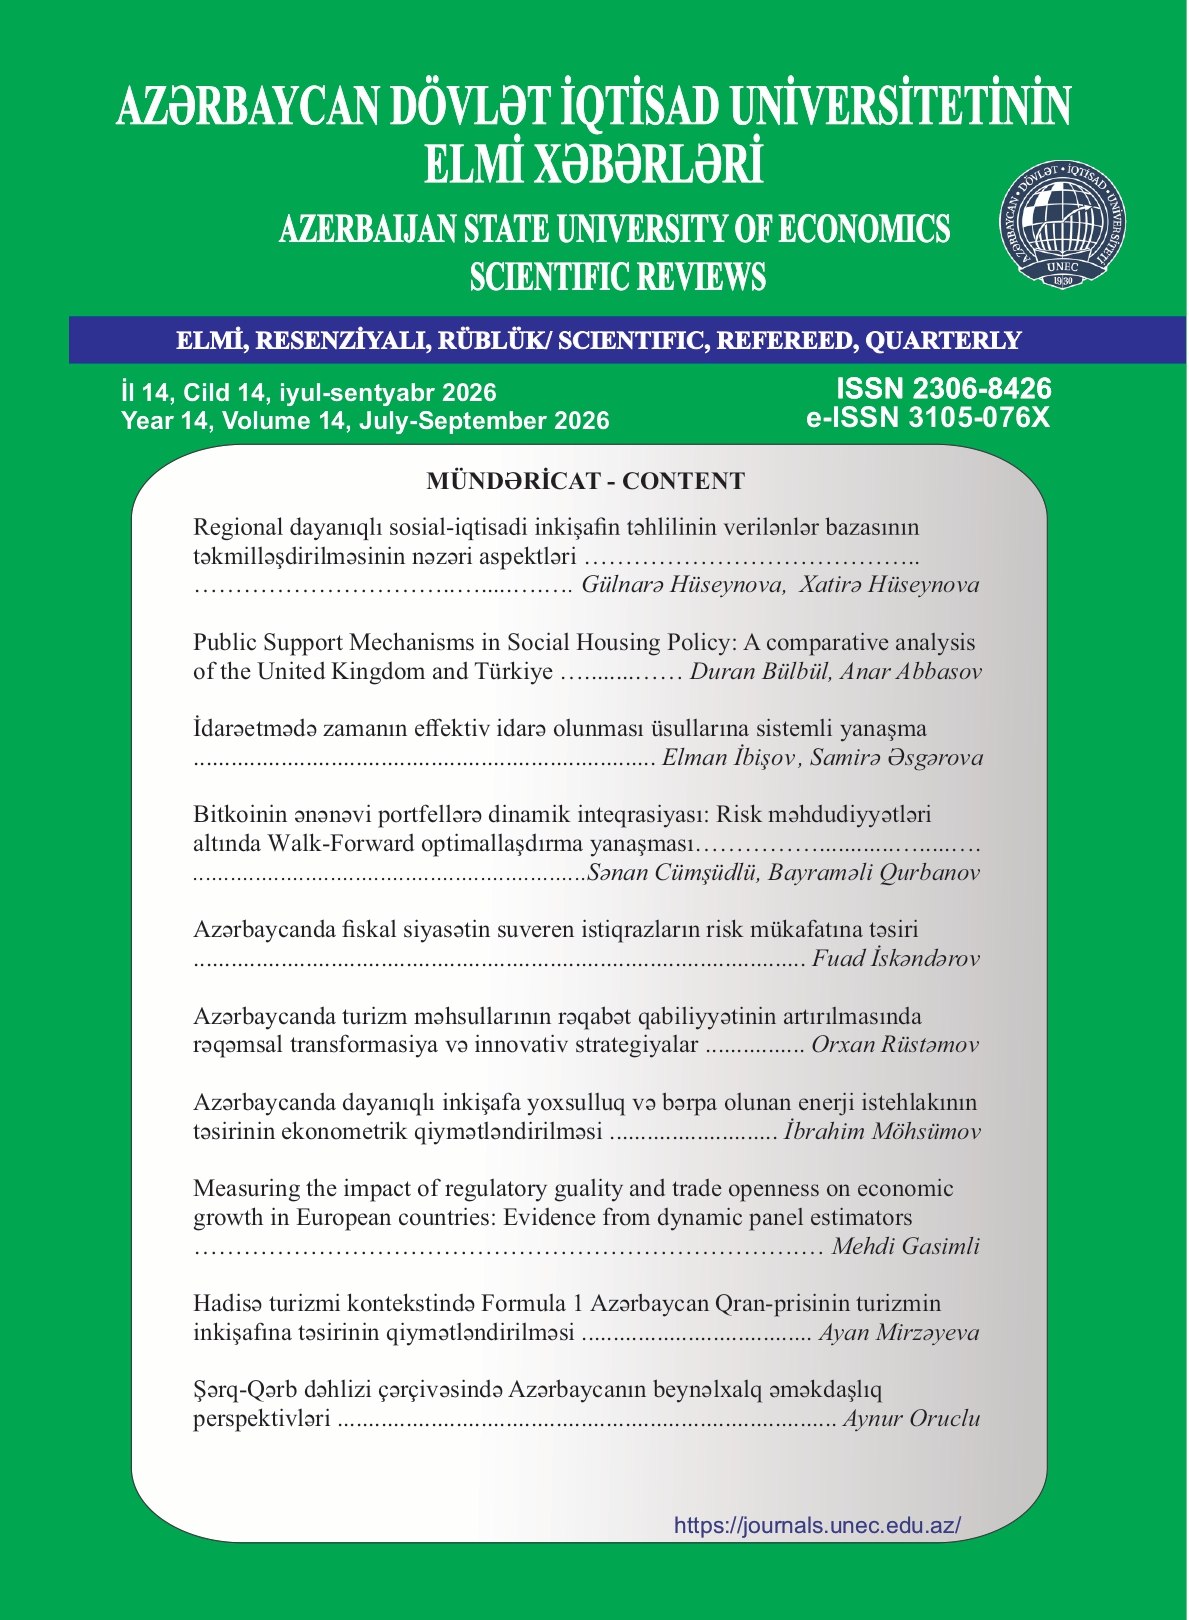
ДИНАМИЧЕСКАЯ ИНТЕГРАЦИЯ БИТКОИНА В ТРАДИЦИОННЫЕПОРТФЕЛИ: ПОДХОД НА ОСНОВЕ WALK-FORWARDОПТИМИЗАЦИИ В УСЛОВИЯХ ОГРАНИЧЕНИЙ НА РИСК
DOI:
https://doi.org/10.30546/UNECSR.2026.03.519Ключевые слова:
оптимизация портфеля, биткоин, Марковиц, CvaR, ограничения на риск.Аннотация
В данном исследовании интеграция биткоина —актива, характеризующегося чрезвычайной волатильностью и асимметричным распределением доходности, — в традиционные инвестиционные портфели рассматривается с динамической точки зрения. На основе ежедневных данных за период 2016–2026 гг. на традиционном эталонном (benchmark) портфеле были проведены вневыборочные (out-of-sample) тесты с использованием алгоритма Walk-Forward. Для
моделирования «тяжёлых хвостов» (fat tails) криптовалют сравнительно проанализированы классическая модель «среднее–дисперсия» (Markowitz) и оптимизация условной стоимости под риском (CVaR), а для отражения смены
макроэкономических режимов в модель включена динамическая безрисковая ставка (T-Bill). Эмпирические результаты показывают, что модели без ограничений повышают коэффициент Шарпа, однако смещают портфель к «угловым
решениям» (corner solutions), создавая неприемлемый риск максимальной просадки (drawdown), превышающий 37%. Напротив, при ограничении доли биткоина на уровне 5% и 10% обе модели демонстрируют схожие результаты,
удерживая просадку вблизи эталонного уровня и заметно повышая коэффициент Шарпа. Это показывает, что устойчивость портфеля обеспечивается не выбранной математической моделью, а самим механизмом дисциплинированных ограничений. В конечном счёте динамически ограниченное низкодолевое распределение криптоактивов предлагает оптимальную структуру для инвесторов, стремящихся безопасно использовать потенциал асимметричной доходности, существенно не нарушая изоляцию портфеля от рисков.
Загрузки
Опубликован
Выпуск
Раздел
Лицензия
Copyright (c) 2026 Sanan Jumshudlu, Bayramali Gurbanov (Author)

Это произведение доступно по лицензии Creative Commons «Attribution» («Атрибуция») 4.0 Всемирная.